
Qué es un backtest (y cómo te miente)
Probar una regla en el pasado parece ciencia. Sin cuidado, es un cuento bonito elegido a dedo.
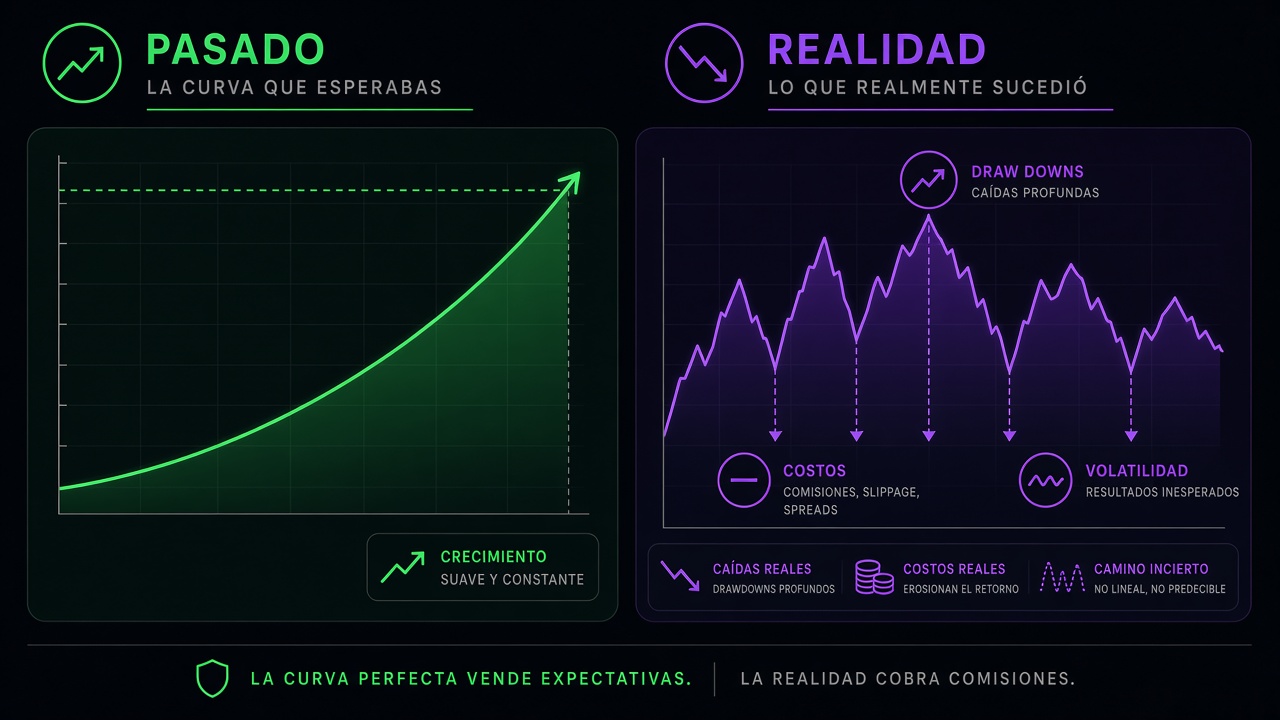
Un backtest suena a laboratorio: coges una regla, la aplicas a precios de hace años y miras «qué habría pasado». Bien usado, te ahorra disgustos. Mal usado, te da una confianza que no te has ganado.
Si estás empezando, es normal pensarlo así: si sale bien en el pasado, estoy a salvo. Ojalá. El pasado no firma cheques del futuro. Lo que sí puede hacer un backtest honesto es otra cosa más modesta: tirar a la basura ideas que ni siquiera funcionan mirando atrás.
Eso ya es mucho.
Para qué sirve de verdad
Un backtest útil te ayuda a responder preguntas simples:
- ¿Esta idea se cae en cuanto cuento comisiones y rozamiento al comprar/vender?
- ¿Solo funcionó porque hubo un puñado de acciones «milagro»?
- ¿Solo brilla en años alcistas y se hace polvo cuando el mercado duele?
- ¿Lo hago mejor que algo aburrido, tipo quedarme con el índice y no tocar?
Si la respuesta es mala, no pasa nada. Mejor enterarte en una simulación que en tu cuenta.
Cómo te engaña (sin que nadie te mienta a propósito)
Estas trampas las hemos visto mil veces —también en nosotros:
Solo mirar a los supervivientes. Si hoy miras las grandes empresas y proyectas ese club hacia atrás, desaparecen del relato las que quebraron o salieron del índice. El pasado se ve más limpio de lo que fue.
Retocar hasta que quede bonito. Cambias un número, luego otro, luego una excepción «solo para 2020»… y de pronto el gráfico es precioso. No has descubierto una ley. Has entrenado un traje a medida.
Olvidar que operar cuesta dinero. En la simulación todo es suave. En la vida real hay comisiones, precios peores de lo que esperabas y momentos en los que no puedes salir «donde dice el PDF».
Probar solo en una época cómoda. Si solo miras un tramo dulce, cualquier cosa parece genial. Enséñale también un tramo feo.
Usar información que ese día no existía. Suena abstracto, pero pasa: datos publicados después, listas de empresas vistas con ojos de hoy, filtros «imposibles» en tiempo real.
Ninguna de estas trampas exige ser un villano. Basta con tener prisa y ganas de creer.
Una higiene mínima (la nuestra)
Cuando probamos algo en serio, pedimos al menos:
- Mirar el pasado como era entonces, no como se ve desde el sofá de hoy.
- Contar costes, aunque sea de forma tosca y conservadora.
- Revisar años buenos y años malos.
- Comparar con algo simple: ¿esto mejora a no complicarme tanto?
- Dejar de retocar la regla cada vez que el gráfico se afea.
Si tras eso no hay ventaja creíble, archivamos. Preferimos un «no» temprano a un «sí» de escaparate.
Cómo hablar de resultados sin autoengañarse
Nosotros evitamos enamoraros con un único porcentaje final. Un número alto con caídas brutales por el camino puede ser inaceptable para dormir. Por eso usamos etiquetas feas a propósito: vivo, frágil, muerto… y a veces «esto vale como radar, no como piloto automático».
La pregunta útil no es «¿qué CAGR salió?». Es:
- ¿Aguanta fuera del tramo donde lo peinamos?
- ¿Podría seguirlo una persona normal sin volverse loca?
- ¿Sigue teniendo sentido cuando el mercado cambia de humor?
Si estás empezando, haz esto antes de optimizar nada
- Escribe tu regla en cinco líneas, en castellano.
- Di qué puedes comprar y con qué ritmo miras.
- Añade un coste «feo» a propósito.
- Mira el peor tramo, no solo el final feliz.
- Pregúntate: ¿esto mejora a hacer algo mucho más simple?
Si no pasas ese filtro, el backtest no te está mintiendo. Te está haciendo un favor.
En el siguiente artículo contamos un experimento concreto: por qué un «ranking de oportunidades» no se convierte solo en una cartera que va sola.